Backtest-এর ফল কীভাবে পড়বেন: এই কৌশল কি আপনার উপযোগী?
একটি কাল্পনিক ফলের 80% return থেকে drawdown, recovery time ও trade distribution অনুসরণ করুন; নিজের মূলধন ও risk tolerance-এর সঙ্গে কী মেলে ঠিক করুন।
এই নিবন্ধে
এক বছরের crypto backtest কল্পনা করুন, যা trading cost-এর পরে $10,000-কে $18,000 করে।
80% return আরও খুঁটিয়ে দেখার মতো। এখন ঠিক করতে হবে কৌশলটি বরাদ্দ করতে পারা টাকা, সহ্য করতে পারা ক্ষতি ও ট্রেড করতে চাওয়া ধরনের সঙ্গে মেলে কি না।
এই সিদ্ধান্ত নিতে একটি কাল্পনিক ফল অনুসরণ করব। নিচের সব সংখ্যা ব্যাখ্যার জন্য তৈরি; HeyTraders-এর পারফরম্যান্সের ফল নয়।
যে ফল পর্যালোচনা করছি
উদাহরণটি $10,000 শুরুর মূলধনের spot strategy; জমা বা উত্তোলন নেই, 360-day test-এ 20টি completed trade। শেষে খোলা পজিশন নেই। প্রতিটি ট্রেডে উদাহরণমূলক $40 round-trip cost ধরা আছে।
|
ফল |
উদাহরণ |
|---|---|
|
শুরুর account value |
$10,000 |
|
শেষের account value |
$18,000 |
|
নিট লাভ |
$8,000 |
|
মোট return |
80% |
|
সম্পন্ন ট্রেড |
20 |
|
লাভের / ক্ষতির ট্রেড |
12 / 8 |
|
Model-এ ধরা মোট খরচ |
$800 |
নিজের report ব্যাখ্যার আগে সময়, instrument, allocation ও ধরা খরচ দেখুন। Perpetual strategy হলে funding ও margin assumption-ও জরুরি। পরীক্ষার সময় টাকা যোগ হলে account growth-কে সেই অবদান থেকে আলাদা করতে হবে।
এই বিবরণ সংখ্যাগুলো কী বোঝায় তা প্রতিষ্ঠা করে। আমাদের backtesting নির্দেশিকা ব্যাখ্যা করে এই অনুমান simulation-এ কীভাবে আসে।
1. Return-এর প্রেক্ষাপট দেখুন
উদাহরণে কৌশল model-এ ধরা খরচের আগে $8,800 ও পরে $8,000 আয় করে। অ্যাকাউন্টের 80% return-এ ইতিমধ্যে সেই $800 বাদ আছে; আবার বাদ দিলে খরচ দুইবার গণনা হবে।
এতে দুটি উপযোগী প্রশ্ন আসে: খরচের পরে কতটা বাকি এবং খরচের অনুমান বদলালে ফল কতটা বদলায়?
সহজ sensitivity check হিসেবে একই trade ও quantity থাকলে খরচ $800 থেকে দ্বিগুণ করে $1,600 করলে লাভ $7,200 বা return 72% থাকে। আলাদা fill বা উপলব্ধ মূলধন পরের ট্রেড বদলালে পূর্ণ rerun দরকার।
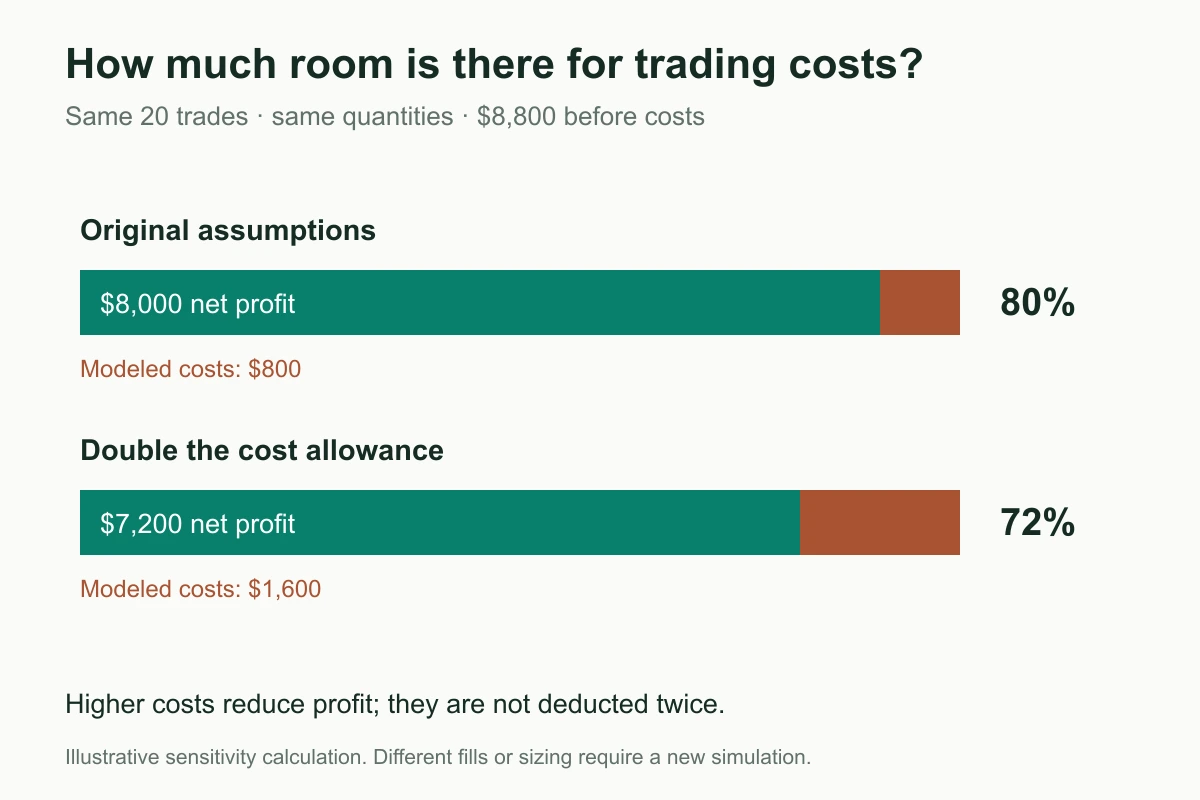
প্রতি ট্রেডে অনেক ছোট লাভের কৌশলে একই খরচের পরিবর্তন তার আকর্ষণে অনেক বেশি প্রভাব ফেলতে পারে।
তারপর একই উদ্দেশ্যের বিকল্পের সঙ্গে তুলনা করুন। BTC কৌশলে একই তারিখে BTC কিনে ধরে রাখা উপযোগী প্রেক্ষাপট। Return-এর সঙ্গে drawdown ও exposure তুলনা করুন: বছরের বেশিরভাগ cash-এ থাকা কৌশলের অভিজ্ঞতা পুরো সময় BTC ধরে রাখার চেয়ে আলাদা।
কৌশল থেকে কী অবদান চান ঠিক করুন। বেশি growth, পড়ন্ত বাজারে কম exposure নাকি অন্য পজিশন থেকে আলাদা আচরণের return? কোন তুলনা জরুরি তা এটাই ঠিক করে।
2. Drawdown-কে টাকা ও সময়ে বুঝুন
$18,000-এ পৌঁছানোর পথ অসম ছিল।
90তম দিনে উদাহরণের অ্যাকাউন্ট $13,000 হয়। তারপর 144তম দিনে $8,800-এ নামে; আগের শিখর ছাড়ায় 306তম দিনে।
$13,000 থেকে $8,800 পতন ছিল $4,200, বা peak account value-এর 32.3%। শিখর থেকে পুনরুদ্ধারের ব্যবধান 216 দিন, আনুমানিক সাত মাস।
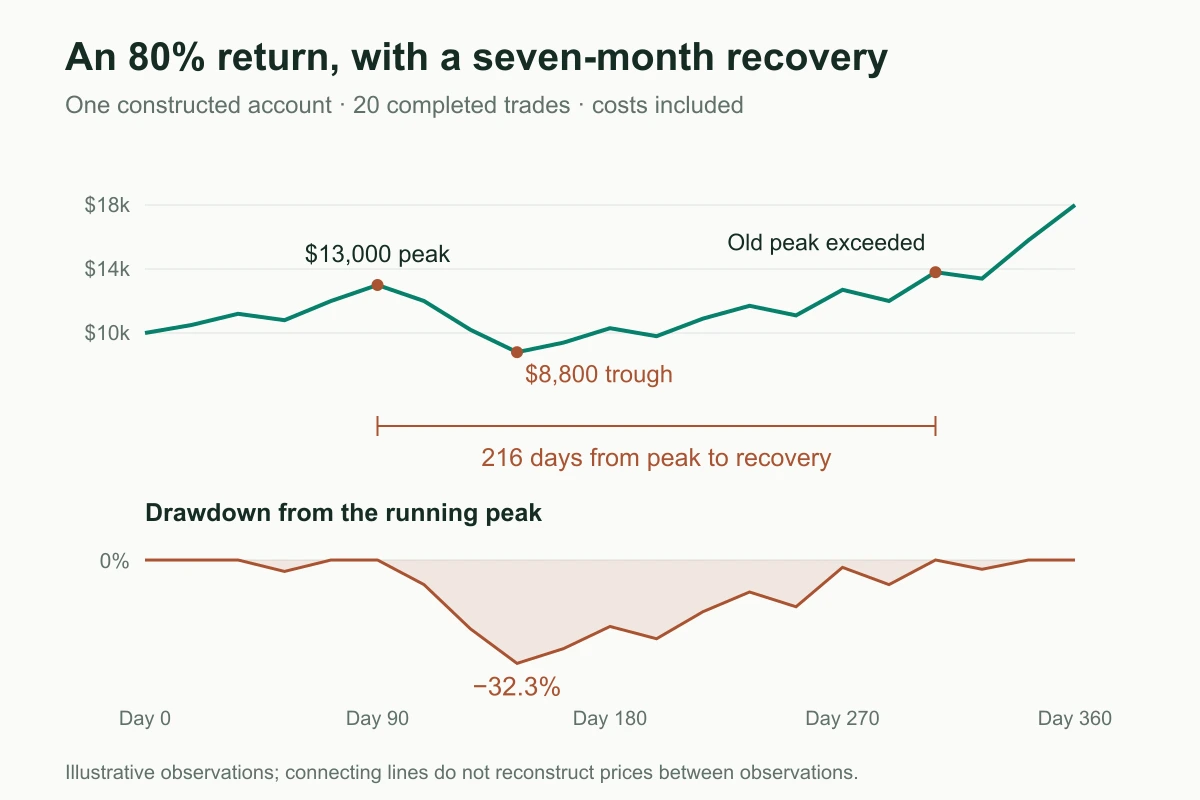
Equity ও drawdown-এ একই বানানো observation ব্যবহৃত হয়েছে। ব্যাখ্যার জন্য observation-এর মাঝের মান যুক্ত করা; আরও ঘন observation গভীরতর ক্ষতি দেখাতে পারে।
এখানেই শতাংশ ব্যক্তিগত সিদ্ধান্ত হয়ে যায়।
উদাহরণে $10,000 দিলে peak account value-এর $4,200 হারানোর সময় ধরে থাকতে পারতেন? সেই শিখর ফিরে পেতে সাত মাস অপেক্ষা করতে পারতেন? অন্য কী কাজে টাকাটি লাগত?
ছোট allocation-এ dollar ওঠানামা সহ্য করা সহজ হতে পারে। কৌশলের মূল আচরণ বদলাবে না; প্রকৃত খরচ বা minimum order size হুবহু scale করা আটকে দিতে পারে।
Maximum drawdown পরীক্ষায় দেখা সবচেয়ে গভীর পতন বলে। এটি ভবিষ্যতের ক্ষতির সর্বোচ্চ সীমা নয়। Allocation বাছার সময় আরও খারাপ অভিজ্ঞতার জায়গা রাখুন।
খোলা পজিশনও দেখুন। শুধু closed profit লেখা report অ্যাকাউন্টে এখনও থাকা ক্ষতি আড়াল করতে পারে। Leveraged strategy-তে margin ও liquidation constraint-এ পথটি পেরিয়ে অ্যাকাউন্ট টিকে থাকতে পারে কি না দেখুন।
3. লাভ-ক্ষতির আকারের সঙ্গে win rate পড়ুন
আমাদের কৌশল 20টি ট্রেডের 12টিতে জিতেছে: win rate 60%।
প্রতিটি ফলের সঙ্গে যুক্ত টাকা দেখলে আরও উপযোগী হয়।
|
বন্ধ হওয়া ট্রেডের পরিসংখ্যান |
উদাহরণ, model-এ ধরা trading cost-এর পরে |
|---|---|
|
লাভের ট্রেডের মোট P&L |
$14,800 |
|
ক্ষতির ট্রেডের মোট P&L |
−$6,800 |
|
গড় লাভের ট্রেড |
$1,233.33 |
|
গড় ক্ষতির ট্রেড |
−$850 |
|
লাভ-ক্ষতির অনুপাত (Profit factor) |
2.18 |
|
প্রতি ট্রেডে গড় P&L |
$400 |
Profit factor মোট লাভের P&L-কে মোট ক্ষতির P&L-এর absolute মান দিয়ে ভাগ করে: $14,800 ÷ $6,800 ≈ 2.18। এখানে ক্ষতির ট্রেডে হারানো প্রতিটি dollar-এর বিপরীতে লাভের ট্রেডগুলোতে প্রায় $2.18 আয় হয়েছে।
প্রতি ট্রেডের গড় ফলকে প্রায়ই sample expectancy বলা হয়: $8,000 ÷ 20 = $400। 60% win rate ও গড় লাভ-ক্ষতি দিয়েও হিসাব করতে পারেন।
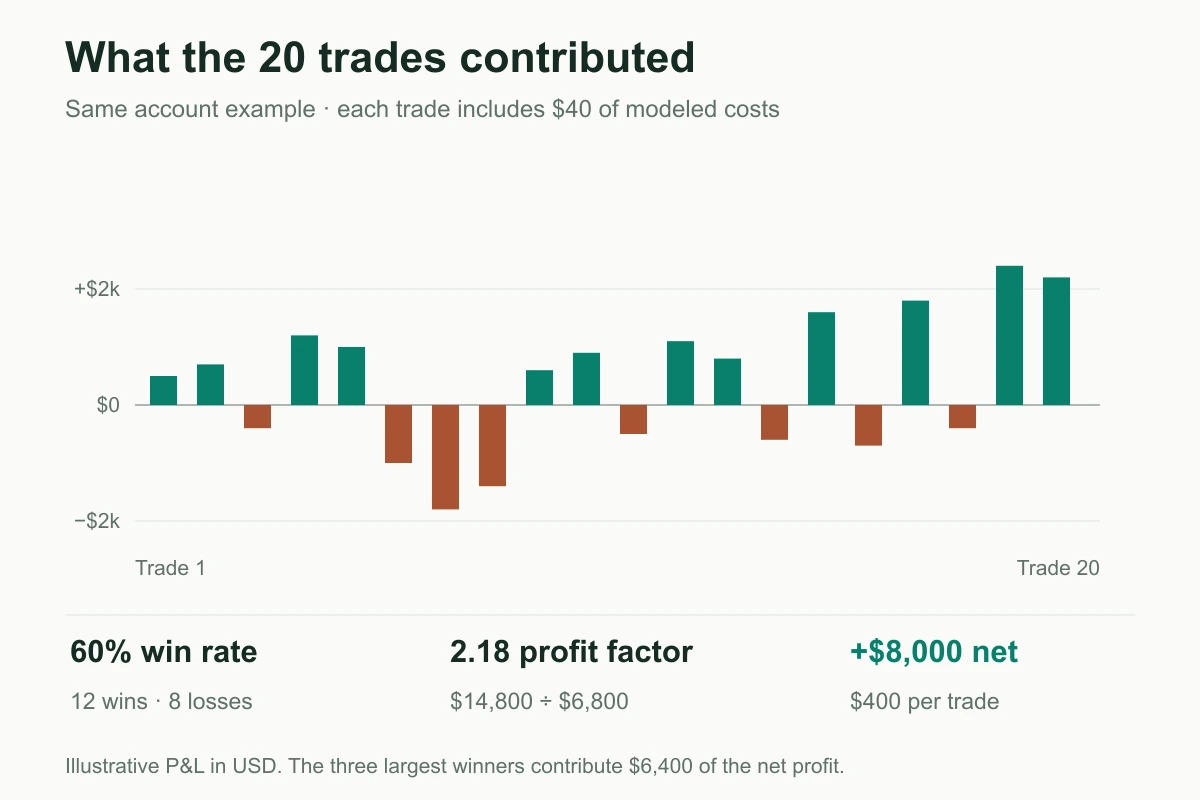
ওপরের account curve তৈরিতে এই ট্রেডগুলোই ব্যবহৃত হয়েছে। প্রতি completed trade-এ $40 model cost আছে।
নিজের কৌশলে লাভ-ক্ষতির ধরন উপযোগী কি না ভাবুন। ঘন ঘন ছোট লাভ ও মাঝেমধ্যে বড় ক্ষতির অভিজ্ঞতা বারবার ছোট ক্ষতির পরে কয়েকটি বড় লাভের চেয়ে আলাদা।
Report-এর পেছনের সংজ্ঞাও দেখুন। Fill count completed-trade count নয়। Closed trade-এর profit factor খোলা ক্ষতি বা অন্যত্র হিসাব করা খরচ বাদ দিতে পারে।
সবচেয়ে বড় ট্রেডের ওপর কতটা নির্ভর করে?
উদাহরণের সবচেয়ে বড় তিনটি লাভের ট্রেড $8,000 নিট লাভে $6,400 অবদান রাখে। পরীক্ষা হিসেবে তাদের P&L বাদ দিলে $1,600 থাকে।
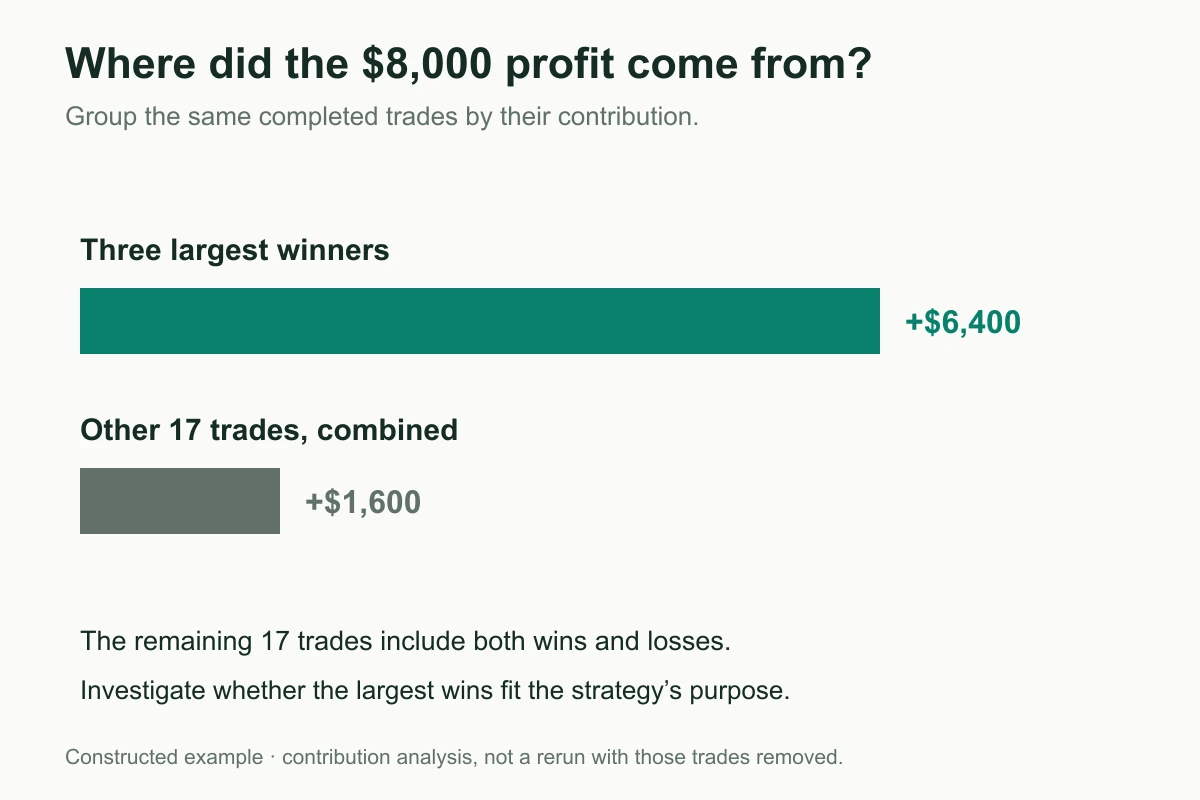
এই কেন্দ্রীভবন অনুসন্ধান করা দরকার। Trend strategy ইচ্ছাকৃতভাবেই মাঝেমধ্যে বড় গতির ওপর নির্ভর করতে পারে। লাভগুলো নিয়মে ধরার উদ্দেশ্য থাকা সুযোগ থেকে এসেছে এবং অন্য সময়েও একই সুযোগ ছিল কি না জানতে চাইবেন।
এখানে মাত্র 20টি ট্রেড। 60% win rate ও $400 average এই sample বর্ণনা করে; পরের 20টি ট্রেড কেমন হবে তার সীমিত প্রমাণ দেয়।
ব্যবহারিক কাজ হলো লাভ কোথা থেকে এসেছে দেখা এবং আরও কী প্রমাণ দরকার ঠিক করা।
4. পথের ওঠানামা তুলনায় Sharpe, Sortino ও Calmar ব্যবহার করুন
Return ও drawdown ভালো শুরু। Strategy version বা বিকল্প তুলনায় risk-adjusted ratio আরেকটি দৃষ্টিভঙ্গি দেয়।
|
পরিমাপক (Metric) |
যা সংক্ষেপে বোঝায় |
তুলনার আগে যা দেখবেন |
|---|---|---|
|
শার্প অনুপাত (Sharpe ratio) |
Return volatility-এর তুলনায় গড় excess return |
Return-এর frequency, reference rate, annualization ও test period |
|
সর্টিনো অনুপাত (Sortino ratio) |
Downside variation-এর তুলনায় নির্বাচিত target-এর ওপরের return |
Target return ও downside-deviation calculation |
|
কালমার অনুপাত (Calmar ratio) |
Annualized compounded return-কে maximum drawdown-এর magnitude দিয়ে ভাগ |
একই measurement period ও drawdown-এর ভিত্তি |
Sharpe সাধারণত risk-free বা অন্য reference rate-এর ওপরের return মাপে। কিছু platform reference শূন্য ধরে। এক নিয়মে হিসাব করা Sharpe 1 অন্য নিয়মের 1-এর সমান হয় না।
Sharpe ঊর্ধ্বমুখী ও নিম্নমুখী দুই পরিবর্তন ধরে। Sortino নির্বাচিত target-এর নিচের return-এ নজর দেয়। Calmar compounded growth-কে সবচেয়ে গভীর দেখা drawdown-এর সঙ্গে যুক্ত করে।
ওপরের উদাহরণে পূর্ণ daily return series-এর বদলে বাছা account observation দেখিয়েছি। তাই trade bar থেকে daily Sharpe বা Sortino দিইনি। Trade-এর নিজস্ব সময় ও duration থাকে; trade-P&L distribution নিয়মিত sample করা account-return series-এর সমান নয়।
নিজের report-এ ধারাবাহিকভাবে একই নিয়মে হিসাব করা ratio তুলনা করুন। বেশি Sharpe কোনো version দেখার যুক্তি দিতে পারে; পাশাপাশি exposure কমেছে, turnover বেড়েছে বা return-এর বণ্টন বদলেছে কি না দেখুন।
কোনো ratio-কে স্বয়ংক্রিয় অনুমোদন ভাববেন না। Portfolio-তে কৌশলের ভূমিকা ও অনুমানের পেছনের প্রমাণ headline value-এর মতোই গুরুত্বপূর্ণ।
5. ফলের ওপর কতটা আস্থা রাখবেন ঠিক করুন
উদাহরণ খরচের allowance-এর পরে টাকা আয় করেছে, বড় drawdown হয়েছে এবং কয়েকটি লাভের ট্রেডের ওপর অনেক নির্ভর করেছে। পরের প্রশ্ন চিহ্নিত করতে এটুকুই যথেষ্ট।
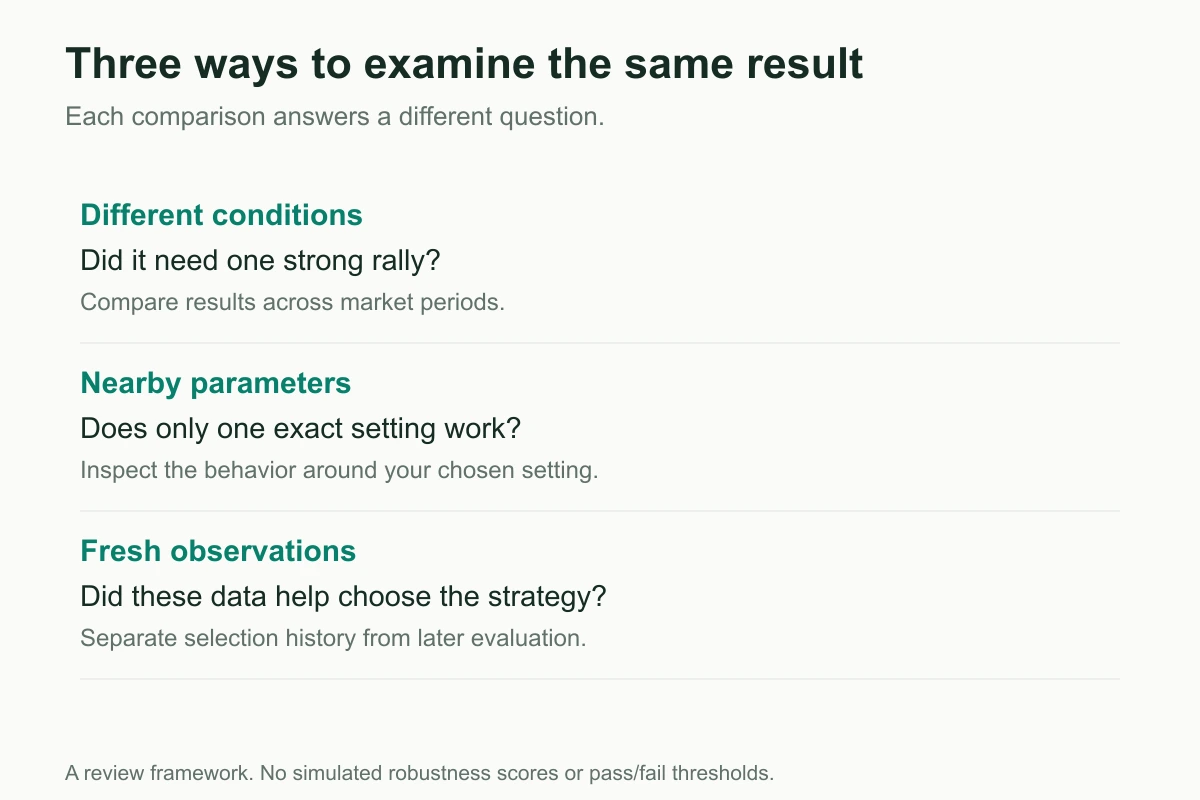
একটি বিশেষ বাজার দরকার হয়েছে?
অর্থবহ সময়ে ফল ভাগ করুন। শক্তিশালী rally-তে বেশিরভাগ আয় হয়েছে এবং sideways বা পড়ন্ত দামে কী আচরণ করেছে জানুন।
একটি হুবহু setting-ই ফল তৈরি করেছে?
কাছাকাছি parameter দেখুন। একইরকম আচরণের অনেক setting-এর তুলনায় বিচ্ছিন্ন optimum-এ বেশি অনুসন্ধান দরকার। Setting-এর আপসসহ ফলের ব্যাখ্যা খুঁজছেন।
কত version চেষ্টা করা হয়েছে?
শত শত সমন্বয় থেকে বাছা কৌশল ভালো দেখানোর অনেক সুযোগ পেয়েছে। বিজয়ী সংখ্যা বিচার করার সময় অনুসন্ধানটি মনে রাখুন।
কৌশল বাছতে সাহায্য করেনি এমন তথ্যে কী হয়েছে?
আলাদা evaluation period নিয়মের আরেকটি observation দেয়। সেই সময় দেখে বারবার নিয়ম বদলালে সেটিও development-এর অংশ হয়।
এই প্রশ্ন সম্ভাবনাময় প্রথম ফল ও চালানোর মতো যথেষ্ট বোঝা ফল আলাদা করতে সাহায্য করে। কৌশল থেকে শেখা শুরু করার আগেই statistical research project করতে হবে এমন নয়।
অনুসন্ধানের প্রশ্নের পেছনের গবেষণা Bailey ও সহকর্মীদের Probability of Backtest Overfitting-এ আছে। Kevin Davey-এর Don’t Build a Better Backtest বারবার tuning কীভাবে কৌশল উন্নত না-করেও historical result উন্নত করে তার ব্যবহারিক ব্যাখ্যা দেয়।
এই ফল নিয়ে কী করতেন?
যাঁর মূলধনে অনুমানযোগ্য access দরকার, তাঁর জন্য উদাহরণের সাত মাসের recovery বেশি দীর্ঘ হতে পারে। আরেক trader ছোট allocation-এ ওঠানামা মেনে নিলেও সবচেয়ে বড় তিনটি লাভ আবার হতে পারে কি না বুঝতে চাইতে পারেন। একই report যুক্তিসংগতভাবেই আলাদা সিদ্ধান্ত দিতে পারে।
আরও অনুসন্ধানের মতো নিজের পরিস্থিতির সঙ্গে ফল মানালে paper trading-এ নিয়ে এখনও যা যাচাই করতে চান তাতে নজর দিন। প্রশ্নের যথেষ্ট উত্তর পেলে স্বচ্ছন্দ allocation-এ live trading-এ যাবেন কি না ঠিক করতে পারেন।
চলার সময় আচরণ ও parameter পরিবর্তন একসঙ্গে পর্যালোচনা করুন। কী কখন বদলেছে লিখে রাখলে পরের ফল বুঝতে সাহায্য হয়।
Backtest তার অনুমান অনুযায়ী অতীতের আচরণ বর্ণনা করে। Live ফল ভিন্ন হতে পারে। এর মূল্য হলো এখন পরের সিদ্ধান্তের জন্য নির্দিষ্ট প্রমাণ ও নির্দিষ্ট প্রশ্ন আছে।
Hetty দিয়ে নিজের ফল পর্যালোচনা করুন
প্রশ্নগুলো নিজের কৌশলে প্রয়োগ করুন।
HeyTraders-এ Hetty-কে ধারণা বর্ণনা, নিয়ম backtest এবং তৈরি account curve ও trade history পরীক্ষা করতে পারেন। পরের কাজ ঠিক করতে সাহায্য করে এমন প্রশ্ন দিয়ে শুরু করুন:
এই কৌশলের লাভ কোথা থেকে এসেছে এবং সবচেয়ে কঠিন সময় কোনটি? Drawdown ও ফলে সবচেয়ে বেশি অবদান রাখা ট্রেড দেখাও।
তারপর নিজের পরিস্থিতিতে গুরুত্বপূর্ণ খরচ, allocation বা parameter অনুসন্ধান করতে পারেন। ট্রেডিং workflow নির্দেশিকা ব্যাখ্যা করে এই পর্যালোচনা paper ও live trading-এর সঙ্গে কীভাবে যুক্ত।
শেষ করার আগে
নিবন্ধটি কি কাজে লেগেছে?
আপনার মতামত গাইড উন্নত করতে সাহায্য করে।
সাইন ইন দরকার নেই। এই ব্রাউজারে একটি বেনামি সেশন আপনার উত্তর মনে রাখে। গোপনীয়তা
ভাবনার জন্য আরও কিছু প্রসঙ্গ।
AI ব্যাকটেস্টিং: সাধারণ ভাষার ট্রেডিং কৌশল পরীক্ষা করুন
AI ব্যাকটেস্টিং সাধারণ ভাষার ট্রেডিং ধারণাকে নির্দিষ্ট নিয়মে রূপ দেয়, অতীতের ডেটায় পরীক্ষা চালায় এবং লাইভ অটোমেশন বিবেচনার আগে ঝুঁকি পর্যালোচনার সুযোগ দেয়।
অবসর পরিকল্পনায় ক্রিপ্টো DCA ব্যাকটেস্ট: সাপ্তাহিক কেনা বনাম RSI ও MACD
Bitcoin ও Ethereum-এর জন্য সপ্তাহে $100 বরাদ্দ করে HeyTraders-এ স্বয়ংক্রিয় সাপ্তাহিক কেনার সঙ্গে RSI ও MACD ফিল্টার তুলনা করেছি।
ট্রেডিং কৌশল কীভাবে ব্যাকটেস্ট করবেন: ধাপে ধাপে নির্দেশিকা
ট্রেডিং কৌশল ব্যাকটেস্টের পূর্ণ নির্দেশিকা: সঠিক ডেটা, ওভারফিটিং ও look-ahead bias এড়ানো, গুরুত্বপূর্ণ পরিসংখ্যান বোঝা এবং ফরোয়ার্ড টেস্টিং।